
À retenir : L’économie des agents est une réalité. Les agents IA peuvent désormais réserver des vols, commander des courses et payer des factures à votre place, passant ainsi d’une simple conversation à une action concrète. Grâce à des outils comme Operator d’OpenAI et Project Mariner de Google, ce nouveau paradigme promet un confort et une efficacité considérables. Les prévisions indiquent que les transactions effectuées par des agents pourraient dépasser 1 000 milliards de dollars d’ici 2028, mais les questions de sécurité, de confiance et de réglementation restent cruciales.
Qu’est-ce que l’économie d’agents ?
L'économie des agents désigne un écosystème numérique où des agents d'IA — des programmes logiciels capables de prendre des décisions et d'agir de manière autonome — accomplissent des tâches qui nécessitaient auparavant une intervention humaine directe. Contrairement aux chatbots qui se contentent de répondre aux questions, ces agents peuvent naviguer sur des sites web, comparer des prix, remplir des formulaires et même autoriser des paiements. Ils agissent comme des concierges numériques personnels, transformant Internet en une plateforme de services mains libres.
Applications concrètes : réservation, achats et paiement de factures
Le passage de la théorie à la pratique s'est accéléré début 2025 avec le lancement par OpenAI d'Operator, un agent destiné aux consommateurs capable de naviguer sur le web, de cliquer sur des boutons et d'effectuer des tâches complexes sur des services comme Expedia , Instacart et OpenTable . Un utilisateur peut simplement dire : « Trouve-moi le vol le moins cher pour Chicago mardi prochain et réserve-le », et Operator s'occupe du reste, demandant une confirmation avant de finaliser le paiement. À peu près au même moment, Google a présenté Project Mariner, un agent expérimental basé sur Gemini, capable de remplir des paniers d'achat et d'exécuter des tâches web, témoignant ainsi de l'engagement fort des géants de la tech envers les assistants autonomes.
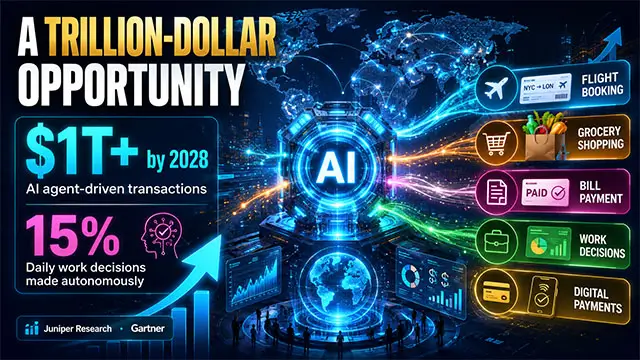
La réservation de voyages, la commande de courses et le paiement des factures figurent parmi les premiers cas d'utilisation par les consommateurs. Au lieu de jongler avec plusieurs onglets pour comparer les prix, un agent peut analyser des centaines d'options et choisir la plus avantageuse. Pour les dépenses courantes comme les factures d'énergie ou les abonnements, les agents peuvent être programmés pour payer automatiquement chaque mois, évitant ainsi les frais de retard et la charge mentale.
Une opportunité à mille milliards de dollars
Le potentiel commercial est immense. Juniper Research prévoit que les transactions pilotées par des agents d'IA dépasseront 1 000 milliards de dollars à l'échelle mondiale d'ici 2028 , portées par l'adoption par les consommateurs et l'automatisation en entreprise. Gartner prédit que, d'ici la même année, 15 % des décisions professionnelles quotidiennes seront prises de manière autonome par des agents d'IA, une tendance qui s'étend naturellement à la gestion des finances personnelles et du foyer.
Confiance, sécurité et réglementation
Donner à une IA l'accès à sa carte de crédit ou à son compte bancaire soulève inévitablement des inquiétudes. Une instruction mal interprétée ou une attaque par injection de code pourrait entraîner des achats non autorisés. Le Bureau américain de protection financière des consommateurs (CFPB) a souligné la nécessité de transparence et de responsabilité concernant les outils financiers basés sur l'IA. Parallèlement, la loi européenne sur l'IA classe certains systèmes autonomes comme présentant un risque élevé, imposant ainsi des mesures de protection rigoureuses. Comme l'écrivait Bill Gates dans un article de blog de 2023 : « Les agents vont transformer notre façon d'interagir avec les ordinateurs… mais nous devons veiller à ce qu'ils fonctionnent en toute sécurité et dans notre intérêt. »
La route à suivre
L'économie des agents se dessine rapidement. Tandis que les géants de la tech perfectionnent leurs plateformes et que les startups innovent, la frontière entre commodité numérique et autonomie déléguée s'estompe. La réussite de cette transformation repose sur la confiance, instaurée grâce à une sécurité robuste, une conception éthique et une réglementation claire. L'avenir des transactions quotidiennes n'est pas seulement numérique ; il est piloté par les agents et il arrive plus vite que prévu.