
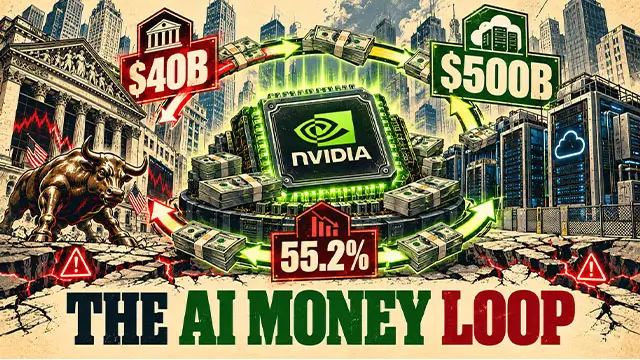
Point clé : Nvidia a investi plus de 40 milliards de dollars dans des sociétés spécialisées en IA pour la seule année 2026, tout en mobilisant 500 milliards de dollars de financements auprès de six grandes institutions financières américaines pour ses propres clients. Une analyse d'une banque centrale a révélé que 55.2 % des investissements dans les entreprises d'IA provenaient d'autres entreprises du même secteur. Cette architecture circulaire – où les mêmes entreprises cumulent les rôles de fournisseur, d'investisseur et de client – a ravivé les craintes de l'éclatement de la bulle Internet et a attiré l'attention de la Banque des règlements internationaux, malgré les affirmations du PDG de Nvidia selon lesquelles ces accords reflètent une demande réelle et non une manipulation financière.
La machine à monnaie circulaire
Nvidia a investi jusqu'à 10 milliards de dollars dans Anthropic , s'est engagée à investir 30 milliards de dollars dans OpenAI et a acquis pour 2 milliards de dollars d'actions du fournisseur de services cloud CoreWeave . Au total, le fabricant de puces a réalisé plus de 50 opérations d'investissement dans des entreprises spécialisées en IA rien qu'en 2024 et a déjà engagé plus de 40 milliards de dollars en prises de participation en 2026. Le schéma est constant : Nvidia investit dans un client, ce dernier dépense l'argent en puces Nvidia, et les deux enregistrent une croissance. Comme le résume The Conversation, Nvidia devient « à la fois votre fournisseur, votre investisseur et votre client ».
Le filet de sécurité de l'Ohio
L'exemple le plus frappant remonte à août 2026, lorsque Nvidia a accepté de garantir jusqu'à 105 milliards de dollars pour aider OpenAI à louer un immense centre de données dans l'Ohio, développé par SB Energy, filiale de SoftBank. Le PDG de Nvidia, Jensen Huang, a fermement réfuté l'accusation de financement circulaire, arguant qu'OpenAI prendrait en charge le loyer et que Nvidia utilisait simplement « son envergure et sa vision à long terme » pour garantir l'approvisionnement en centres de données et en énergie pour les décennies à venir. Jim Cramer était moins convaincu. « Ce que nous avons appris en 2000, c'est qu'il ne faut pas prêter d'argent à une entreprise qui achète vos produits », a-t-il déclaré, soulignant que le cours de l'action Nvidia avait chuté de plus de 4 % lorsque ces discussions ont été révélées.
Le pipeline de titrisation de Wall Street
Le montage financier s'étend bien au-delà du bilan de Nvidia. En août 2026, Nvidia s'est associée à Apollo Global Management , BlackRock, Blackstone et d'autres géants de Wall Street pour mettre en place un système de financement titrisé de 500 milliards de dollars destiné aux puces d'IA. Ce mécanisme repose sur des sociétés à vocation spécifique (SPV) : la SPV lève des fonds en émettant des obligations, acquiert du matériel Nvidia et le loue aux clients finaux. Les loyers perçus sont ensuite titrisés et vendus à des investisseurs institutionnels – une structure qu'un analyste a comparée à celle des titres adossés à des créances hypothécaires. Blackstone, à elle seule, est en pourparlers pour lever au moins 360 milliards de dollars dans le cadre d'un second financement majeur par emprunt pour l'IA, afin de financer l'utilisation des puces TPU de Google par Anthropic.
Pourquoi les alarmes retentissent-elles ?
La Banque des règlements internationaux (BRI) a averti, dans son rapport annuel 2026, que la flambée actuelle des investissements dans l'IA pourrait déboucher sur un krach boursier et une récession, établissant un parallèle frappant avec la construction des canaux dans les années 1830, les chemins de fer britanniques dans les années 1840 et la bulle Internet de la fin des années 1990. La BRI a notamment pointé du doigt les opérations de financement circulaire qui mêlent actions, dettes et contrats fournisseur-client, soulignant que leurs conditions sont souvent mal divulguées et comportent le risque de nantissement multiple d'un même actif. Ray Dalio a qualifié la situation de « bulle classique », tandis que Viktor Shvets, de Macquarie, a soutenu que le boom de l'IA ne se résorbera pas d'un seul coup, mais par une succession de « bulles spéculatives », au gré des fluctuations des différents segments.
Tout le monde n'est pas convaincu que nous sommes de nouveau en 2000.
Les pessimistes ont de solides arguments, mais les données sont contradictoires. Les investissements liés à l'IA devraient atteindre environ 850 milliards de dollars en 2026, tandis que les revenus annuels de l'IA sont estimés à près de 175 milliards de dollars, soit suffisamment pour couvrir les dépenses d'exploitation et l'amortissement actuels. L'adoption de l'IA progresse également plus vite que ne le suggèrent les bulles spéculatives habituelles, avec un carnet de commandes de 2 000 milliards de dollars, visible sous forme de commandes fermes et non de simples projections. Paul Tudor Jones estime que le marché haussier de l'IA a encore un à deux ans de potentiel de croissance, et les traders de Polymarket n'attribuent qu'à 6.1 % la probabilité d'un éclatement de bulle en 2026.
Conclusion
Ce système de financement complexe est bien réel : les SPV, les garanties financières, le financement des fournisseurs et les contrats de location de puces titrisés ont tissé l’écosystème de l’IA au sein d’un réseau financier étroitement interconnecté. La question de savoir si cela représente les fondements d’une véritable révolution technologique ou le plan directeur de la prochaine correction majeure dépend d’une seule variable qu’aucune ingénierie financière ne peut garantir : la croissance de la demande d’IA par les utilisateurs finaux sera-t-elle suffisamment rapide pour assurer le service de la dette ayant permis de construire l’infrastructure ? Comme l’a souligné Brian Mulberry de Zacks : « Le véritable risque réside dans une exposition totale à l’IA sans aucune diversification. »